Abstract
Il diritto europeo disciplina da tempo la tutela del consumatore, utilizzando come riferimento il “consumatore medio”, considerato normalmente informato e ragionevolmente attento e avveduto. Ma gli studi sulla razionalità limitata e sui bias cognitivi mostrano che il modo in cui una scelta viene presentata può influenzare concretamente le nostre decisioni. Dai dark patterns al caso Compass Banca, il diritto europeo considera con crescente attenzione non solo le informazioni fornite al consumatore, ma anche le condizioni nelle quali è chiamato a scegliere.
Cosa significa essere un “consumatore medio”?
Quando una pubblicità, un’offerta commerciale o una determinata modalità di vendita viene sottoposta al vaglio di un’autorità o di un giudice, non è sempre possibile chiedersi come abbia reagito ogni singolo consumatore. Le persone sono diverse tra loro: hanno competenze, esperienze, livelli di attenzione e conoscenze differenti.
Per questo il diritto europeo utilizza da tempo un parametro astratto, quello del “consumatore medio”.
La Direttiva 2005/29/CE sulle pratiche commerciali sleali chiarisce, al considerando 18, che il parametro di riferimento è quello di un consumatore “normalmente informato e ragionevolmente attento e avveduto”, tenendo conto anche di fattori sociali, culturali e linguistici. La stessa direttiva precisa però un elemento spesso trascurato: non si tratta di una media statistica. Sono i giudici e le autorità nazionali a dover individuare, di volta in volta, quale potrebbe essere la reazione tipica di questo consumatore nelle circostanze concrete.
Il parametro del consumatore medio permette di valutare una pratica commerciale senza ricostruire la reazione di ogni singolo destinatario. La valutazione deve però tenere conto del pubblico effettivamente raggiunto. Quando ricorrono le condizioni previste dall’articolo 5, paragrafo 3, della direttiva, le pratiche che incidono su un gruppo particolarmente vulnerabile, ad esempio per età o ingenuità, devono essere esaminate dal punto di vista del membro medio di quel gruppo.
Essere ragionevolmente attenti e avveduti, inoltre, non significa essere immuni dai condizionamenti cognitivi.
Per molto tempo, questa capacità di scelta è stata sostenuta soprattutto attraverso gli obblighi di informazione: il consumatore deve conoscere caratteristiche del servizio, prezzo, durata, modalità di pagamento e diritto di recesso prima di concludere il contratto. È questa, ad esempio, l’impostazione seguita dall’art. 49 del Codice del consumo per i contratti a distanza.
Ma essere informati non significa necessariamente leggere e comprendere tutto ciò che viene messo a disposizione. Uno studio condotto per la Commissione europea sulle condizioni generali di contratto online ha rilevato che molti consumatori tendono ad accettarle senza leggerle e che testi più brevi e semplici ne migliorano la fruizione.
È proprio su questo limite che intervengono le scienze comportamentali: l’OECD (Organizzazione per la cooperazione e lo sviluppo economico) ha evidenziato come sovraccarico informativo, limiti cognitivi e modalità di presentazione possano ridurre l’efficacia degli obblighi informativi. In alcuni casi, quindi, mettere un’informazione a disposizione del consumatore può non bastare, da solo, a garantire una scelta realmente consapevole (si v. Improving online disclosures with behavioural insights | OECD).
Siamo davvero così razionali quando scegliamo?
La critica all’idea dell’essere umano come decisore perfettamente razionale non è recente.
Uno degli studiosi che ha contribuito maggiormente a modificarla è stato Herbert Simon, economista e psicologo statunitense insignito del Premio Nobel per l’economia nel 1978 per le sue ricerche sui processi decisionali nelle organizzazioni economiche.
Simon ha sviluppato il concetto di bounded rationality, cioè “razionalità limitata”. L’idea di fondo è relativamente semplice: quando dobbiamo prendere una decisione non disponiamo di tempo, informazioni e capacità cognitive illimitate. Non analizziamo tutte le alternative possibili fino a individuare matematicamente quella migliore, ma prendiamo decisioni all’interno dei limiti nei quali ci troviamo a operare.
Successivamente, gli studi di Daniel Kahneman e Amos Tversky hanno mostrato come le persone utilizzino frequentemente delle scorciatoie mentali, chiamate euristiche, che permettono di prendere decisioni in modo rapido ma possono anche produrre errori sistematici, i cosiddetti bias cognitivi.
Abbiamo già approfondito il funzionamento di alcuni di questi meccanismi nell’articolo “Scrivere per persuadere: AIDA e altre scorciatoie da copywriter”, analizzando in particolare la distinzione tra processi automatici e deliberativi e il ruolo che le scorciatoie cognitive assumono nella comunicazione persuasiva.
In questo caso ci interessa soprattutto un’altra conseguenza di questi studi: una decisione può essere influenzata anche senza che vengano fornite informazioni false.
Un esempio particolarmente noto è il cosiddetto framing effect, studiato da Amos Tversky e Daniel Kahneman. Con questa espressione si indica il fenomeno per cui la stessa informazione può produrre valutazioni e scelte diverse a seconda di come viene presentata.
Per esempio, dire che un trattamento ha il 90% di probabilità di sopravvivenza oppure il 10% di probabilità di mortalità significa comunicare lo stesso dato. Eppure, il modo in cui l’informazione viene “incorniciata” può modificare la percezione del rischio e influenzare la decisione.
Accanto al framing esistono numerosi altri fenomeni che possono incidere sulle nostre decisioni. Lo status quo bias, ad esempio, descrive la tendenza a preferire la situazione già esistente rispetto a un cambiamento, anche quando modificare la propria scelta potrebbe essere conveniente. È il meccanismo che può portarci, per esempio, a lasciare attivo per mesi un abbonamento che utilizziamo poco, semplicemente perché disdirlo richiede un’azione.
L’anchoring, o effetto ancoraggio, si verifica invece quando una prima informazione diventa un punto di riferimento per le valutazioni successive. Un prezzo iniziale di 200 euro, ad esempio, può far apparire particolarmente conveniente un’offerta a 120 euro, anche se quel primo prezzo è stato inserito proprio per orientare la percezione del valore.
L’avversione alle perdite indica infine la tendenza a percepire una perdita come più significativa di un guadagno di pari valore. Per questo, perdere 50 euro può pesarci più di quanto ci gratifichi guadagnarne 50, influenzando anche decisioni economiche e di acquisto.
Questi meccanismi non significano che il consumatore sia incapace di compiere scelte razionali. Mostrano, però, che il contesto nel quale una decisione viene presa può influenzarne l’esito.
Questo aspetto diventa particolarmente rilevante negli ambienti digitali, dove il percorso di scelta è costruito attraverso interfacce, pulsanti, colori, ordine delle informazioni e passaggi più o meno semplici da compiere.
Cosa succede quando è il design a orientare la scelta?
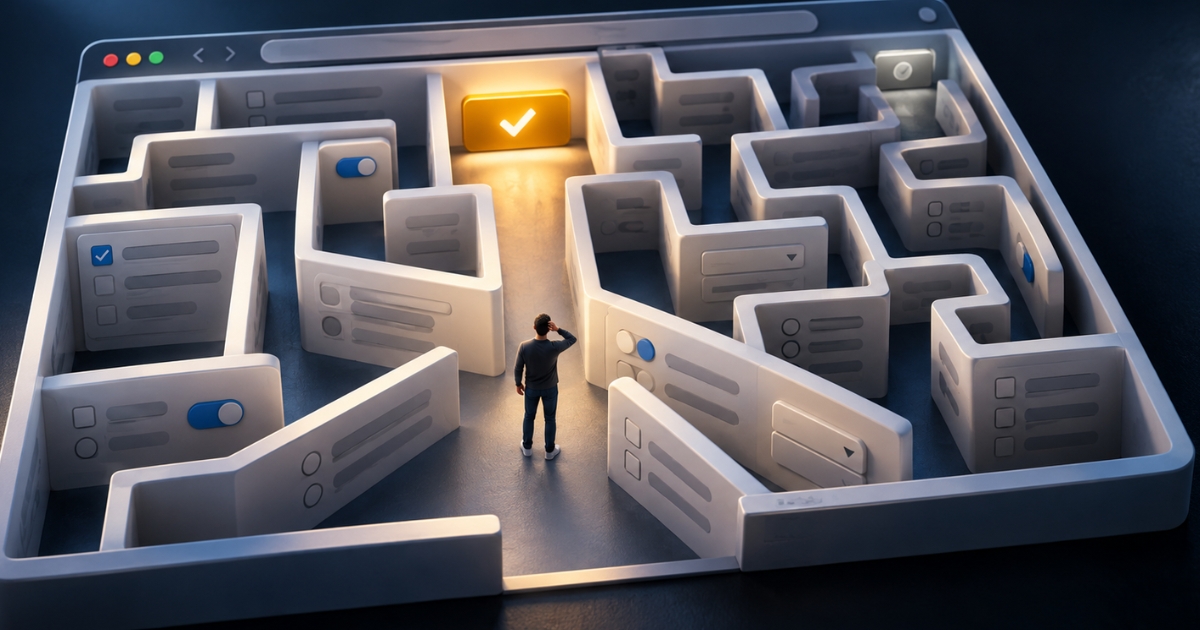
Pensiamo a due servizi online. Nel primo, iscrizione e disdetta richiedono entrambi pochi passaggi. Nel secondo, iscriversi richiede pochi secondi, mentre per annullare il servizio bisogna entrare nelle impostazioni, individuare una sezione poco visibile, attraversare più schermate e confermare ripetutamente la propria decisione. In entrambi i casi è formalmente possibile scegliere, ma nel secondo una delle alternative richiede molto più tempo e attenzione dell’altra.
Si parla di dark patterns quando la configurazione dell’interfaccia inganna o manipola l’utente, oppure compromette sostanzialmente la sua capacità di scegliere liberamente e consapevolmente. La semplice capacità di attirare l’attenzione o rendere un’opzione più invitante non basta a qualificare un’interfaccia come illecita.
Per le piattaforme online cui si applica, l’articolo 25 del Digital Services Act vieta queste modalità di progettazione. Il paragrafo 2 precisa però che il divieto non si applica alle pratiche già contemplate dalla direttiva sulle pratiche commerciali sleali o dal GDPR: occorre quindi individuare la disciplina pertinente alla condotta esaminata.
Il paragrafo 3 indica alcune pratiche sulle quali la Commissione può emanare orientamenti: dare maggiore risalto visivo a determinate alternative, insistere su una scelta già effettuata o complicare la disdetta rispetto all’iscrizione. Questi esempi vanno letti alla luce del divieto generale e del suo ambito di applicazione.
Il tema del design delle piattaforme e della sua capacità di orientare il comportamento è stato approfondito anche nell’articolo “TikTok, addictive design e DSA: come il design delle piattaforme orienta il comportamento”. In quel caso, l’attenzione era concentrata soprattutto su scroll infinito, autoplay, sistemi di raccomandazione e meccanismi capaci di favorire la prosecuzione dell’utilizzo. Qui il problema è leggermente diverso: non riguarda soltanto quanto tempo trascorriamo all’interno di una piattaforma, ma come viene costruito il momento nel quale dobbiamo effettuare una scelta.
Una tutela analoga compare nel Data Act, con riferimento all’accesso e all’utilizzo dei dati dei prodotti connessi e dei servizi correlati. L’articolo 4, paragrafo 4, vieta ai titolari dei dati di ostacolare indebitamente l’esercizio delle scelte e dei diritti degli utenti attraverso l’interfaccia. L’articolo 6, paragrafo 2, lettera a), impone un obbligo corrispondente ai terzi che ricevono i dati su richiesta dell’utente.
Il considerando 38 chiarisce la finalità di queste disposizioni: autorizzare la condivisione dei dati, rifiutarla o interromperla deve avvenire senza ostacoli manipolatori. Si tratta di regole riferite a questo specifico rapporto di accesso e condivisione dei dati.
Che cosa chiarisce il caso Compass Banca?
Il rapporto tra diritto e scienze comportamentali emerge ancora più chiaramente in una significativa decisione della Corte di giustizia dell’Unione europea del 14 novembre 2024, causa C-646/22, Compass Banca contro Autorità Garante della Concorrenza e del Mercato.
Il caso nasceva dalla pratica di Compass Banca di proporre, insieme a finanziamenti personali, anche prodotti assicurativi non necessariamente collegati al credito. La polizza non era indispensabile per ottenere il finanziamento, ma i due prodotti venivano proposti contestualmente.
Nel 2019 l’AGCM aveva qualificato questa modalità di vendita come pratica commerciale aggressiva e sleale, vietandone la prosecuzione e irrogando una sanzione. Secondo l’Autorità, la presentazione congiunta dei prodotti poteva limitare la libertà di scelta del consumatore, anche perché non risultava sufficientemente chiara la natura facoltativa della polizza.
Compass Banca contestava invece che la vendita contestuale potesse essere considerata, di per sé, aggressiva senza dimostrare concretamente l’esistenza di un indebito condizionamento. Sosteneva inoltre di avere informato i clienti della natura facoltativa dell’assicurazione.
Dopo il rigetto del ricorso da parte del TAR Lazio, Compass ha proposto appello al Consiglio di Stato. Nel corso del giudizio, il Consiglio di Stato ha sospeso il procedimento e sottoposto alcune questioni alla Corte di giustizia dell’Unione europea, chiedendole di chiarire come dovesse essere interpretata la normativa europea sulle pratiche commerciali sleali.
Una di queste riguardava direttamente la nozione di consumatore medio: il Consiglio di Stato ha chiesto se il modello del consumatore normalmente informato e ragionevolmente attento e avveduto dovesse essere interpretato anche alla luce delle acquisizioni scientifiche sulla razionalità limitata e sui possibili condizionamenti cognitivi.
La Corte ha chiarito che il parametro del consumatore medio rimane quello previsto dalla direttiva, ma non esclude che anche un consumatore normalmente informato e ragionevolmente attento e avveduto possa essere influenzato da distorsioni cognitive. Stabilire come reagirebbe il consumatore medio non può quindi ridursi a un esercizio puramente teorico: devono essere considerate anche le circostanze reali del caso.
Questo non significa, però, che sia sufficiente individuare un bias per qualificare una pratica come sleale. Occorre verificare concretamente se la pratica sia idonea a incidere in misura rilevante sul comportamento del consumatore.
Dopo la pronuncia europea, il Consiglio di Stato, con la sentenza n. 5901 dell’8 luglio 2025, ha accolto l’appello di Compass Banca e annullato i provvedimenti impugnati. L’AGCM non aveva dimostrato adeguatamente gli elementi necessari per qualificare la condotta contestata come aggressiva.
Una pratica può tuttavia essere ingannevole anche quando non è aggressiva. La Corte di giustizia ha distinto le pressioni che limitano considerevolmente la libertà di scelta dalle informazioni o modalità di presentazione capaci di indurre in errore. Nel giudizio nazionale mancava una contestazione fondata su questa seconda categoria; il Consiglio di Stato ha comunque lasciato all’Autorità la possibilità di rivalutare la condotta sulla base di adeguati elementi istruttori.
Per le imprese, la verifica deve quindi riguardare sia il contenuto delle informazioni sia il percorso attraverso il quale il cliente decide. Per il consumatore, documentare schermate, messaggi e passaggi richiesti per accettare o rifiutare un’offerta può aiutare a ricostruire la pratica concretamente contestata.
Revisionato da: Arlo Canella
Data di pubblicazione: 15 Ottobre 2026
© Canella Camaiora S.t.A. S.r.l. - Tutti i diritti riservati.
È consentita la riproduzione testuale dell’articolo, anche a fini commerciali, nei limiti del 15% della sua totalità a condizione che venga indicata chiaramente la fonte. In caso di riproduzione online, deve essere inserito un link all’articolo originale. La riproduzione o la parafrasi non autorizzata e senza indicazione della fonte sarà perseguita legalmente.